房企的大额债务终于落地,消息一出来,最先松一口气的往往不是投资人,而是那些已经交了首付、每月还着贷款,却迟迟拿不到钥匙的业主。
但债务有了安排,不等于楼马上能盖好,重组成功,也不等于房产证立刻能办下来,中间还隔着复工、资金、验收和交付一连串环节,任何一环卡住,业主都还得继续等。 事情走到今天,并不是突然发生的。 2016年至2019年,一些房企快速拿地、加杠杆、扩规模,销售回款被不断投入新项目,项目越铺越多,资金链也越绷越紧。
2020年8月,监管部门提出重点房企资金监测和“三道红线”要求,房企融资环境开始收紧,过去依靠高负债、高周转换规模的模式,明显承压。
2021年1月,房地产贷款集中度管理制度开始实施,银行对房地产贷款的投放更加谨慎,同年下半年,部分大型房企陆续出现流动危机。
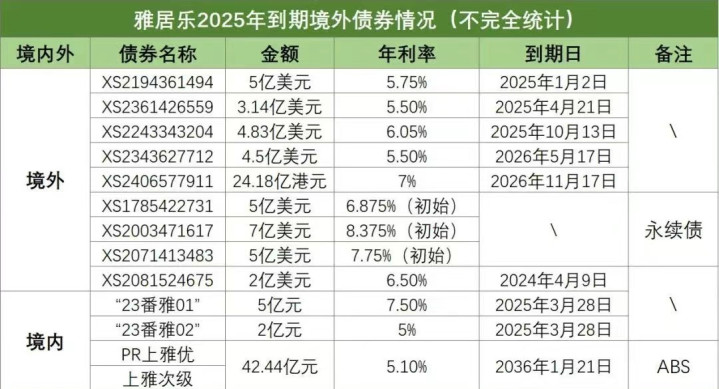
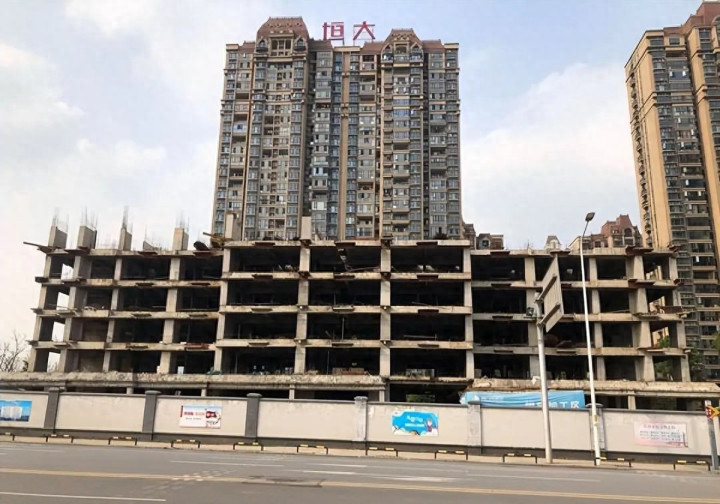
到了2021年12月,恒大相关境外债务被市场认定发生违约,房地产行业的债务风险从个别企业,迅速变成整个市场都在关注的事情。 债务危机一来,最先受到影响的就是施工现场。 施工单位收不到工程款,材料商不愿继续供货,农民工工资需要优先保障,项目总包、分包和房企之间还可能出现诉讼,工地上的塔吊停了,楼体自然也就停了。
有些项目只是暂缓施工,过几个月还能恢复,有些项目却因为土地、抵押、查封和债务纠纷交织在一起,停工时间一拖就是一年甚至更久。
2022年,部分地区出现业主暂停偿还房贷的情况,舆论压力迅速升高,保交楼成为房地产政策中的高频词。
同年7月,相关部门推动专项借款支持保交楼,11月又发布支持房地产市场平稳健康发展的金融措施,目的很明确,先把能交付的房子尽量交出去,别让项目继续烂在半路。 可现实没有那么简单。 很多烂尾楼并不是缺一笔钱,而是缺一套能持续运转的方案,谁来接手,债务怎么排,施工合同怎么续,土地和在建工程的抵押怎么处理,都得一项项落地。
2023年以后,各地开始通过项目纾困、并购重组、国企代建和司法处置等方式推进复工,有的项目换了施工单位,有的项目引入新开发主体,还有的项目由地方平台协调续建。
2024年年初,房地产融资协调机制逐步建立,符合条件的项目进入融资支持名单,也就是市场常说的“白名单”,银行可以根据项目实际情况提供贷款。
这一步很关键。 因为过去银行看的是房企整体信用,房企一旦出问题,项目也容易被一并卡住,现在政策更强调项目本身能不能交付、资金是否封闭运行、贷款能否真正用到工程上。
但业主最关心的,还是那句实在话,房企欠了那么多钱,自己的房子到底还能不能拿到。
答案不能只看债务总额。
如果债务重组把项目列为优先保交付对象,并且项目土地权属清楚、预售资金能够监管、后续融资能够到位,交房机会通常会明显增加。
反过来,如果项目被多次抵押,施工方和供应商长期欠款,开发主体已经失去经营能力,项目又没有新的资金来源,单靠一纸债务展期,很难让工地重新热起来。
有些房企的债务安排,可能是延期还本,也可能是债转股、资产出售、引入投资人,甚至进入破产重整程序,这些方式主要解决债权人的偿付顺序和企业的存续问题。 业主则更在意工程进度,两者并不完全是一回事。
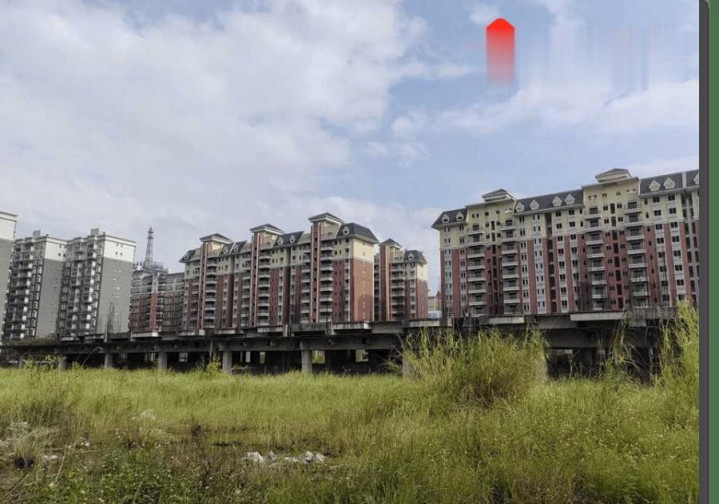
债务谈妥后,项目还要重新核算剩余工程量,确认资金缺口,支付工人工资和材料款,恢复水电消防施工,完成电梯、门窗、园林等收尾工作。 楼盖完了,也不代表马上交钥匙。 项目还要经过竣工验收、消防验收、规划核实和竣工备案,有些地方还涉及不动产首次登记,只有这些手续逐步完成,正式交付和办证才有现实基础。
所以,业主判断项目有没有希望,不能只看公告里的“债务重组成功”,也不能只听销售人员说“马上复工”,更应该看工地是否持续有人施工,工资和材料是否正常供应,监管账户有没有资金,地方政府有没有明确的交付安排。
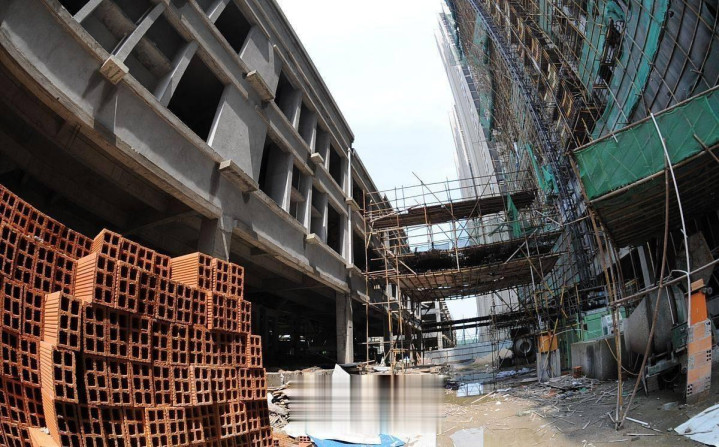
真正有分量的信号,是现场连续复工,是施工节点不断推进,是相关部门公开交付计划,而不是一张写满金融术语的文件。 当然,业主也不是只能被动等待。 购房合同、付款凭证、贷款记录、延期交付通知、与开发商和物业的沟通记录,都应当妥善保存,涉及集体诉求时,尽量通过合法渠道反映情况,避免被不实承诺带偏。
对于仍在还贷的家庭来说,房子没有交付,月供却不能简单自行停止,是否申请延期、协商还款或采取其他措施,需要结合贷款合同和当地政策,必要时咨询专业人士。 大额债务落地,是一道门槛,不是终点。 烂尾楼业主能不能等到交房,最后取决于项目有没有被真正纳入保交付体系,资金能不能闭环使用,工程能不能持续推进,以及后续验收办证能不能接上。
有些项目会慢慢恢复,最终完成交付,有些项目则要经历重组、换主体甚至司法处置,时间可能比业主预期得更长。
对业主来说,最怕的不是等,而是没有明确的进度、没有公开的资金安排、没有可以追踪的责任人。
方道配资提示:文章来自网络,不代表本站观点。